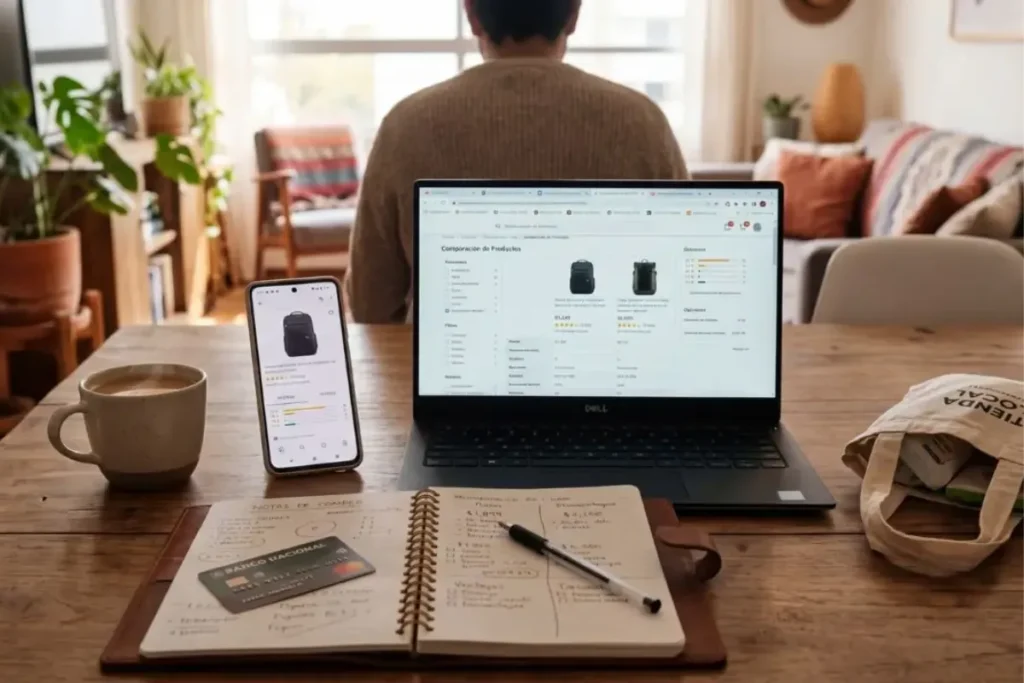


El consumo en México atraviesa una reconfiguración que combina mayor diversificación de canales con un ajuste en la forma de gastar. El comprador ya no concentra sus decisiones en pocos puntos de venta: en 2026 visita en promedio 26 canales o cadenas, ocho más que en 2022. Este cambio redefine la relación entre marcas, retail y consumidor en un entorno donde el ingreso crece, pero el volumen de compra no lo hace al mismo ritmo.
El fenómeno no implica una expansión directa del consumo en términos físicos. Las familias han incrementado su gasto en bienes de consumo masivo sin adquirir más unidades, una señal de presión en precios, ajustes en prioridades o una combinación de ambos factores. Esta tendencia se mantiene hacia 2026, impulsada por un mayor ingreso disponible en los hogares.
El contexto económico ayuda a entender el movimiento. Entre los elementos que inciden en el comportamiento de compra destacan:
- Un aumento del 12 % en el salario mínimo, con impacto en 23.6 millones de trabajadores.
- La entrada en vigor del IEPS en 2026, que modifica la estructura de precios en ciertos productos.
- El efecto de la Copa del Mundo de la FIFA, con más de un mes de consumo intensivo en horarios de comida y convivencia en casa.
Estos factores no operan de forma aislada. Configuran un escenario donde el consumidor tiene más liquidez en términos nominales, pero también enfrenta decisiones más complejas sobre cómo distribuir su gasto.
En la estructura del mercado, el crecimiento no es homogéneo. El segmento socioeconómico medio-bajo concentra el 71 % del incremento en el consumo, lo que refuerza su papel como motor de la demanda. Este dato redefine la lógica de posicionamiento para marcas y retailers, que deben responder a un consumidor más sensible al valor, pero al mismo tiempo abierto a explorar nuevas opciones.
La expansión de marcas propias hacia más categorías forma parte de ese ajuste. Su avance no solo responde a precio, sino a disponibilidad y percepción de utilidad. En paralelo, el consumidor mantiene disposición a probar nuevas marcas, siempre que encuentre señales claras de valor.
El cambio central no está únicamente en cuánto se gasta, sino en cómo se decide gastar. El comprador distribuye su presupuesto entre más canales, lo que fragmenta la lealtad y obliga a competir en múltiples frentes. En este entorno, tres variables se vuelven decisivas:
- Formatos accesibles que faciliten la compra.
- Beneficios tangibles que justifiquen el gasto.
- Presencia en el canal de preferencia del consumidor.
Desde una perspectiva de industria, este comportamiento introduce tensiones en la cadena de valor. La dispersión del consumo exige mayor eficiencia logística, adaptación en surtido y consistencia en la experiencia de compra. Para la moda y el retail, implica operar en un ecosistema donde el punto de venta deja de ser único y se convierte en una red ampliada.
En el plano cultural, el consumo refleja una transición hacia decisiones más racionalizadas. El comprador no abandona el gasto, pero lo reconfigura: explora más, compara más y exige más claridad en la propuesta de valor. Esta actitud redefine la relación con las marcas, que ya no compiten solo por precio o identidad, sino por relevancia práctica en un entorno fragmentado.
Lo que sigue apunta a una mayor sofisticación del mercado. La ampliación de canales y la presión sobre el volumen obligan a ajustar estrategias comerciales, desde pricing hasta distribución. En un escenario donde el gasto crece sin expansión proporcional en unidades, la competencia se traslada al terreno de la eficiencia, la segmentación y la capacidad de responder a un consumidor más disperso y exigente.