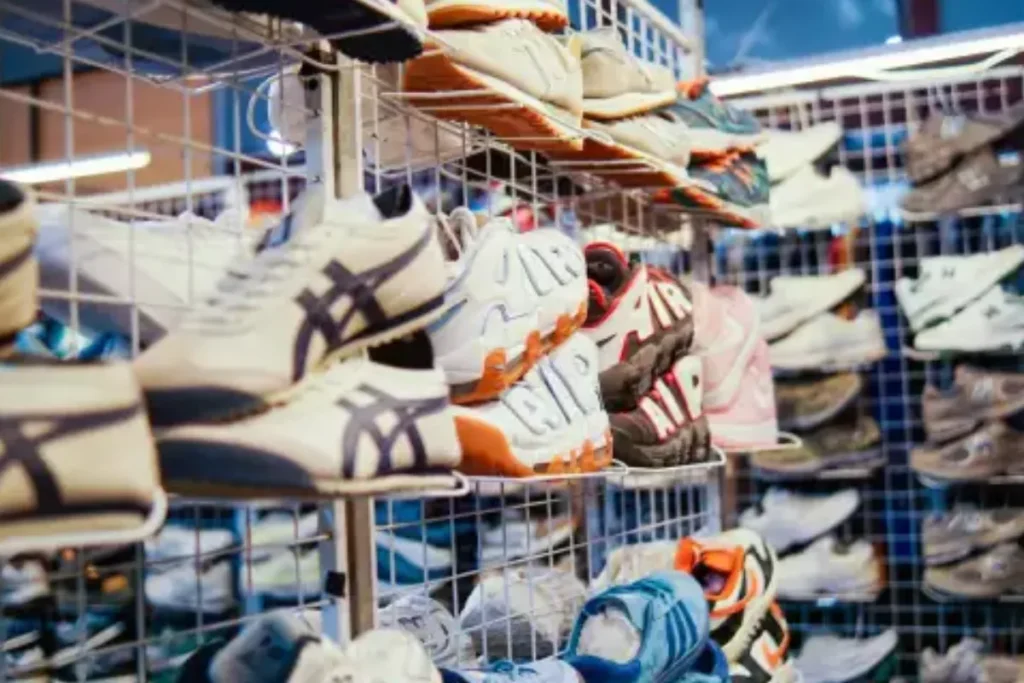


La exclusión del calzado del régimen de Recinto Fiscalizado Estratégico (RFE) marca un giro en la política comercial aplicada a uno de los sectores industriales más relevantes del país. La decisión responde a un comportamiento inusual en las importaciones y a una presión sostenida del sector productivo, que identificó distorsiones en el uso del esquema. En términos prácticos, el ajuste busca reequilibrar las condiciones de competencia y contener un flujo que había comenzado a impactar la estructura productiva nacional.
El RFE fue concebido como un mecanismo para facilitar operaciones logísticas y optimizar procesos aduaneros. Sin embargo, su implementación en el caso del calzado terminó por generar un efecto contrario al esperado: un canal de entrada que favoreció el crecimiento acelerado de importaciones sin traducirse en beneficios claros para la industria local. La medida de exclusión, ya anticipada en la plataforma del Servicio de Administración Tributaria (SAT) y prevista para su publicación en el Diario Oficial de la Federación, redefine el alcance del esquema en un momento de tensión entre apertura comercial y protección productiva.
Entre los elementos que explican la decisión destacan:
- Un crecimiento cercano al 2000 % en importaciones de calzado bajo este régimen entre 2023 y 2025.
- La identificación de un uso indebido del esquema logístico por parte de actores del mercado.
- La falta de beneficios tangibles para la producción nacional dentro del RFE.
- El impacto directo en la planta productiva, particularmente en clústeres industriales consolidados.
La Cámara de la Industria del Calzado del Estado de Guanajuato (Ciceg), junto con la Cámara Nacional de la Industria del Calzado (Canaical) y la Cámara de la Industria del Calzado del Estado de Jalisco (Cicej), impulsaron una agenda técnica, jurídica e institucional que derivó en esta resolución. Su postura se centró en evidenciar cómo el diseño del régimen había sido desvirtuado, afectando la competitividad del sector.
Durante el proceso, se consolidó una coordinación institucional que involucró a diversas dependencias y niveles de gobierno:
- La Secretaría de Hacienda.
- La Secretaría de Economía.
- El Servicio de Administración Tributaria.
- La Agencia Nacional de Aduanas de México.
- Gobiernos estatales y municipales vinculados al sector.
Este entramado refleja que la medida no es aislada, sino parte de una estrategia más amplia de política industrial. La participación de organismos como Cicur y APIMEX en el diálogo sectorial también apunta a una articulación entre producción, proveeduría y representación empresarial.
En términos de industria, la decisión introduce un freno a un modelo de importación que crecía de manera desproporcionada. La contención de ese flujo puede traducirse en una recuperación de condiciones para fabricantes locales, especialmente en regiones donde el calzado no solo es un producto, sino un eje económico que articula empleo, cadena de suministro y especialización productiva.
Desde una dimensión más amplia, el movimiento evidencia la tensión constante entre eficiencia logística y regulación comercial. El RFE, pensado como herramienta de facilitación, mostró límites cuando su uso se desalineó de los objetivos productivos. La exclusión del calzado plantea un precedente sobre cómo los instrumentos fiscales pueden ser revisados cuando generan efectos no previstos.
Las implicaciones inmediatas se concentran en la reconfiguración del mercado interno. Al restringir el acceso a este esquema, se espera una reducción en el volumen de importaciones bajo condiciones preferenciales, lo que podría modificar precios, márgenes y dinámicas de distribución. Al mismo tiempo, refuerza la narrativa de protección a sectores estratégicos en un contexto donde la competencia internacional presiona cada eslabón de la cadena.
Lo que sigue está ligado a la formalización de la medida en el Diario Oficial y a su implementación operativa en aduanas. A partir de ahí, el sector deberá evaluar si el ajuste logra estabilizar el mercado o si surgen nuevas rutas de importación que mantengan la presión sobre la producción nacional. En cualquier caso, la exclusión del calzado del RFE redefine el equilibrio entre apertura y control en una industria que combina tradición manufacturera con desafíos contemporáneos.