


La Cámara de Diputados aprobó una nueva Ley de Economía Digital para Pagos Digitales y Electrónicos, con la que México busca avanzar hacia un esquema en el que determinadas operaciones dejen de realizarse en efectivo. El primer cambio alcanzaría dos actividades de uso cotidiano: el pago de peajes y la adquisición de combustibles.
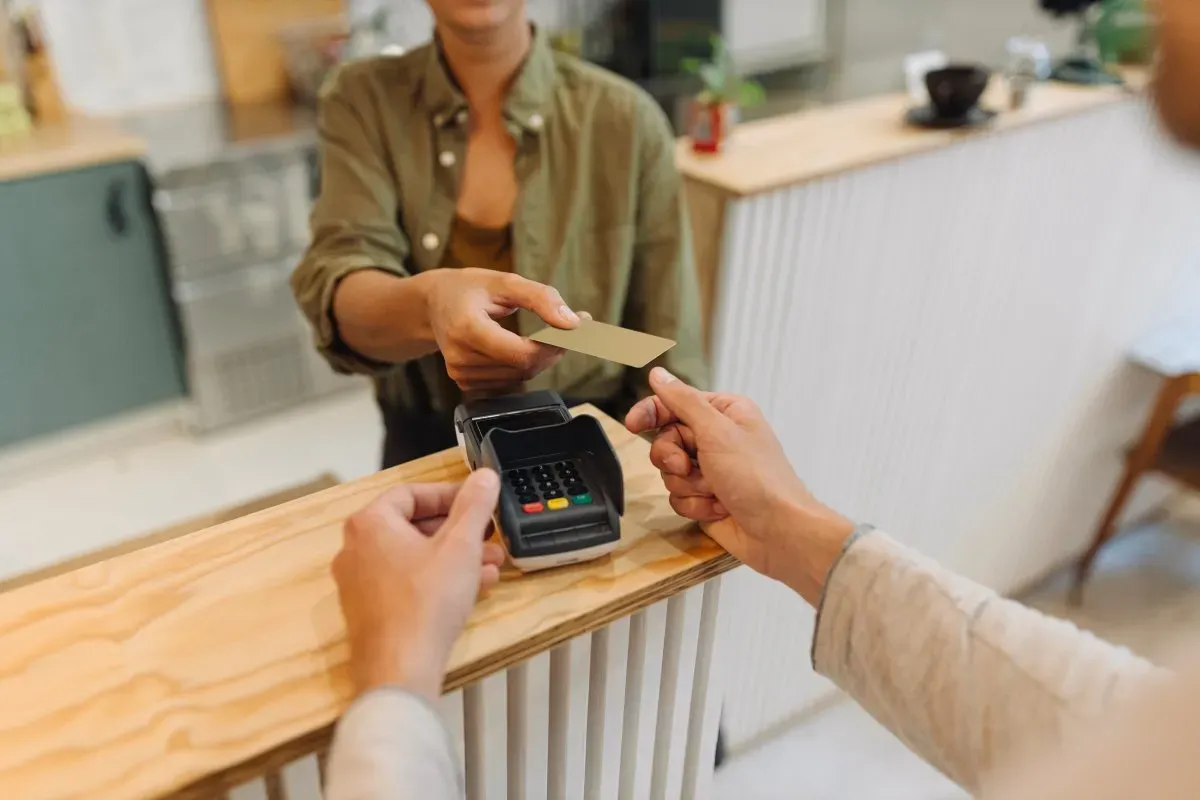
La minuta, aprobada el 6 de octubre y enviada al Senado, establece un marco para ampliar el uso de tarjetas bancarias, transferencias, códigos QR, tecnología sin contacto y otros medios electrónicos. La propuesta también contempla que la Secretaría de Hacienda pueda determinar posteriormente otras actividades económicas relevantes en las que deberán habilitarse mecanismos de pago digital.
El cambio no consiste únicamente en sustituir billetes y monedas por una pantalla o una tarjeta. Al pasar una operación al sistema financiero, también cambia la forma en que puede registrarse, rastrearse y fiscalizarse. Esa es una de las razones por las que la iniciativa fue defendida como una herramienta para avanzar en la formalización económica y reducir espacios para operaciones ilícitas.
Pero esa misma transformación abrió el principal frente de discusión en San Lázaro: qué ocurrirá con quienes todavía dependen del efectivo.
La transición comenzaría en peajes y combustibles
El dictamen plantea que los pagos en casetas y estaciones de servicio puedan realizarse mediante instrumentos electrónicos. Para ello, proveedores y establecimientos deberán contar con infraestructura que permita recibir las distintas modalidades previstas por la legislación.
La medida supone una adaptación que no depende únicamente de que el consumidor tenga una tarjeta. También requiere terminales, conectividad y sistemas capaces de procesar las operaciones. En regiones donde alguno de estos elementos sea limitado, la transición podría avanzar a un ritmo distinto.
La iniciativa contempla una salida para situaciones de contingencia: cuando exista una imposibilidad material para recibir pagos digitales, podrán utilizarse otros medios, entre ellos el efectivo. El alcance de esta excepción y las condiciones para aplicarla serán parte de las reglas que deberán definirse durante la implementación.
El proyecto también incorpora disposiciones para facilitar operaciones digitales dentro de los servicios financieros y trámites gubernamentales. Entre ellas se encuentra el uso de la CURP Digital como mecanismo de identificación para determinadas operaciones y contrataciones.
Con ello, el proyecto busca que la digitalización no quede limitada a la forma de pagar en un establecimiento, sino que avance hacia una mayor integración de las operaciones económicas y administrativas.
El debate pasa ahora al Senado
La aprobación en la Cámara de Diputados no cerró la discusión. Durante el debate, legisladores de oposición advirtieron que reducir el uso del efectivo puede generar nuevas barreras para personas que no tienen una cuenta bancaria, tarjeta, teléfono inteligente o conexión estable a internet.
El punto es relevante porque el acceso a los medios digitales no es uniforme. Una obligación de aceptar pagos electrónicos puede ser sencilla para una empresa con infraestructura financiera, pero representar un costo adicional para pequeños establecimientos que tendrían que adquirir terminales, contratar servicios o adaptar sus sistemas de cobro.
También está la otra cara de la digitalización. Mientras una transacción en efectivo deja un rastro limitado, una operación electrónica genera información sobre el monto, el momento y los participantes. Esa trazabilidad puede facilitar la fiscalización, pero aumenta la importancia de proteger los datos financieros y personales.
La propuesta, por tanto, coloca dos objetivos frente a frente: ampliar la trazabilidad de las operaciones y evitar que el cambio excluya a quienes todavía utilizan efectivo por necesidad, costumbre o falta de acceso a servicios financieros.
Ahora el Senado deberá decidir si mantiene el texto aprobado por los diputados o introduce modificaciones. El debate dejará de ser únicamente sobre nuevas tecnologías de pago y pasará a una cuestión más concreta: hasta dónde puede avanzar la digitalización de la economía sin convertir el acceso al efectivo en una barrera para realizar actividades tan básicas como cargar gasolina o cruzar una carretera.