
Entre la herramienta técnica y el riesgo monetario
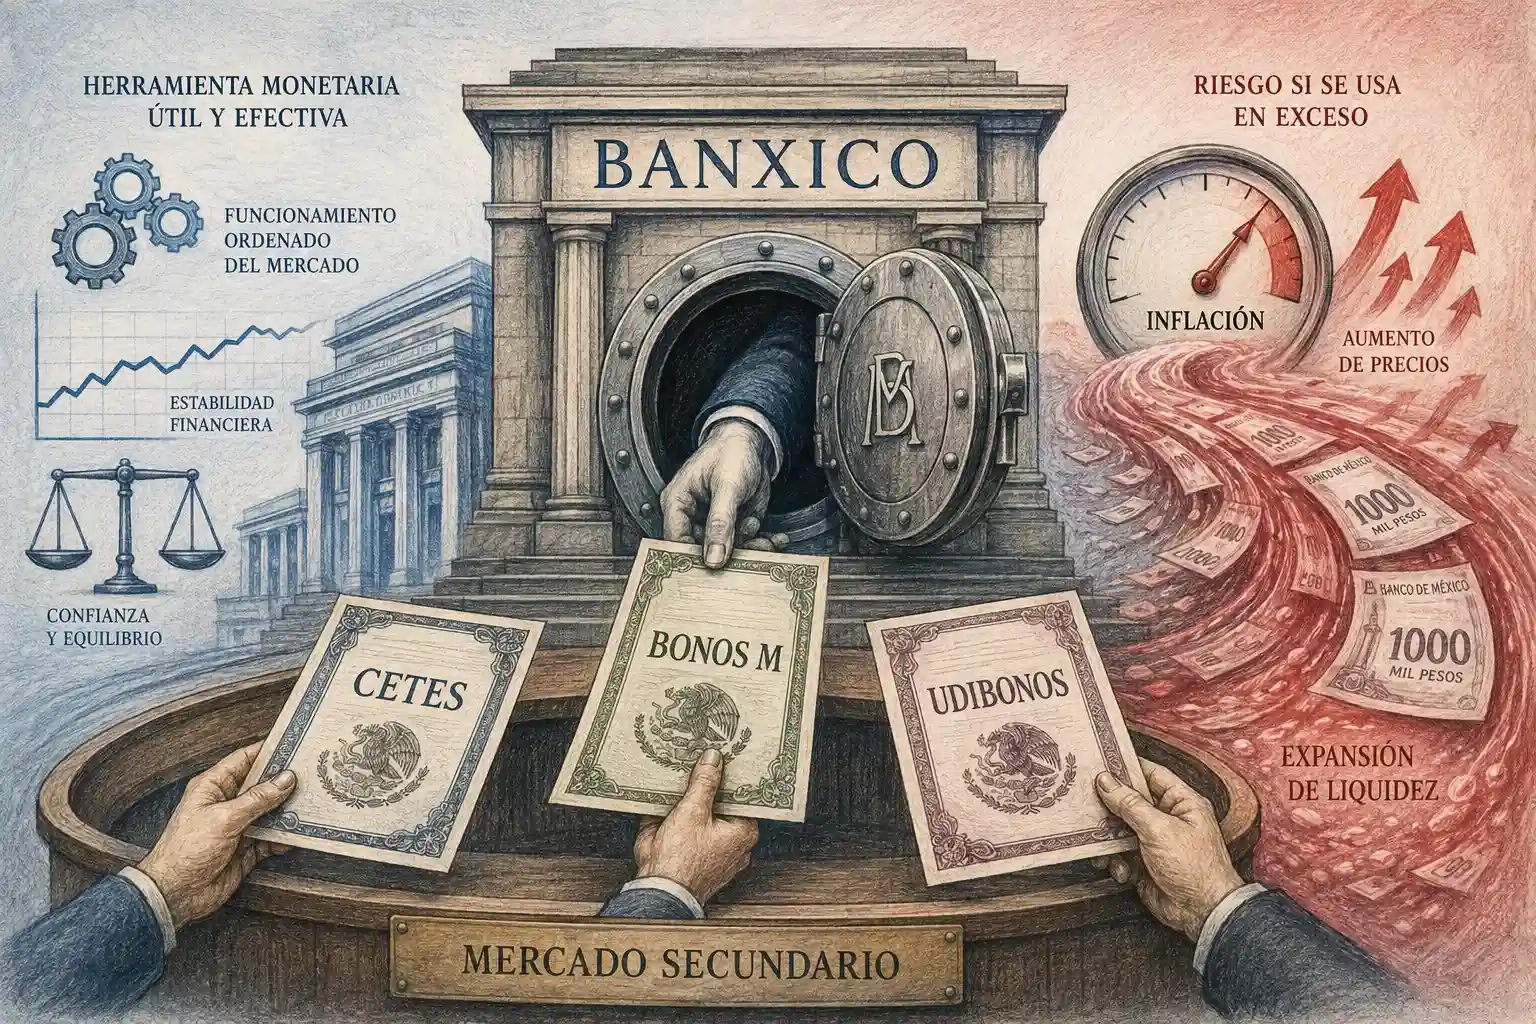
La Circular 8/2026 del Banco de México ha abierto una discusión relevante: ¿se está autorizando el banco central a comprar deuda del Gobierno Federal? La respuesta corta es sí, pero con una precisión fundamental: la circular no habla de comprar deuda nueva directamente al gobierno, sino de adquirir valores gubernamentales en el mercado secundario, es decir, títulos que ya están en manos de bancos, casas de bolsa, fondos u otros intermediarios financieros.
El documento establece un procedimiento de subasta para la compra, en mercado secundario, de Bonos de Regulación Monetaria y valores gubernamentales, con el argumento de contar con una herramienta adicional para instrumentar la política monetaria. Además, define las subastas de compra como aquellas en las que Banxico tiene como propósito adquirir valores en el mercado secundario, mientras que las de venta tienen como objetivo enajenarlos.
El matiz es importante. No es lo mismo financiar directamente al Gobierno Federal comprándole deuda recién emitida, que comprar títulos ya colocados en el mercado. En el primer caso estaríamos ante una forma directa de monetización del déficit. En el segundo, estamos ante una operación de mercado abierto, común en la caja de herramientas de los bancos centrales. Sin embargo, que sea técnicamente posible no significa que esté libre de riesgos.
Lo positivo: una herramienta para ordenar el mercado
Del lado positivo, la circular le da a Banxico mayor flexibilidad operativa. En momentos de tensión financiera, falta de liquidez o dislocaciones en el mercado de deuda, el banco central podría comprar valores para estabilizar condiciones, dar profundidad al mercado y evitar movimientos desordenados en precios o tasas.
También permite que las operaciones se realicen mediante subastas, con reglas sobre posturas, precios, tasas y montos. La circular señala que los postores deberán indicar el valor nominal y las claves de emisión de los valores que pretenden vender a Banxico; además, las subastas podrán realizarse a tasa o precio único, o a tasas o precios múltiples. Esto introduce un mecanismo formal y competitivo, en lugar de operaciones discrecionales sin procedimiento claro.
Otro punto positivo es que Banxico conserva facultades para rechazar posturas, declarar desierta una subasta o limitar la participación de intermediarios cuando detecte riesgos para el mercado, la política monetaria, el sistema financiero o los sistemas de pago. En otras palabras, la circular no plantea una obligación automática de comprar todo lo que se le ofrezca, sino una herramienta que puede usar bajo ciertas condiciones.
Además, al tratarse de mercado secundario, el dinero no iría directamente a la Tesorería de la Federación. Banxico compraría títulos a intermediarios financieros, no al gobierno en una emisión primaria. Esa diferencia reduce el riesgo jurídico e institucional de interpretar la operación como financiamiento directo al gasto público.
Lo negativo: el problema no es el título, sino el dinero con que se paga
El punto delicado está en cómo se paga esa compra. Banxico no utiliza recursos presupuestarios ni “dinero propio” en el sentido tradicional. Como banco central, puede crear pesos al acreditar recursos en las cuentas del sistema financiero. La circular no lo expresa en esos términos, pero sí establece que, en las subastas de compra, el postor entrega los valores a Banxico y el precio total será cubierto por el propio banco central. También señala que la liquidación involucra cargos y abonos en cuentas de valores y en cuentas de efectivo mantenidas en Banxico o a través de INDEVAL.
Ahí está el verdadero riesgo macroeconómico. Si Banxico compra valores gubernamentales en montos importantes y paga creando pesos, aumenta la liquidez del sistema financiero. Si esa liquidez no se esteriliza después mediante otras operaciones, puede expandir la base monetaria y presionar la inflación.
No toda expansión de liquidez genera inflación de manera automática. El efecto depende del tamaño de las compras, del contexto económico, de la demanda de dinero, del comportamiento del crédito, del tipo de cambio y de si Banxico retira posteriormente esos pesos del mercado. Pero si la herramienta se usa de forma recurrente o excesiva, puede terminar alimentando expectativas inflacionarias.
El riesgo también es político. Aunque formalmente las compras sean en mercado secundario, si el mercado percibe que Banxico está sosteniendo artificialmente la deuda pública o ayudando indirectamente al gobierno a financiarse más barato, la credibilidad del banco central puede verse afectada. Y en política monetaria, la credibilidad es parte central del instrumento.
El riesgo de cruzar una línea delgada
La frontera entre una operación de mercado abierto y una monetización indirecta del déficit puede volverse difusa. Técnicamente, Banxico podría decir que no está financiando al gobierno porque compra valores ya existentes. Pero económicamente, si esas compras reducen tasas, sostienen precios de bonos gubernamentales o facilitan la colocación futura de deuda, el efecto puede parecerse a un respaldo indirecto al financiamiento público.
Ese es el punto que debe vigilarse. La circular no es, por sí misma, una señal de alarma absoluta. Puede ser simplemente una actualización operativa para darle al banco central más instrumentos de intervención en el mercado. Pero tampoco debe minimizarse: una herramienta de política monetaria puede convertirse en problema si se usa para resolver presiones fiscales o para suavizar artificialmente el costo financiero del gobierno.
El balance es claro: lo positivo es que Banxico gana capacidad para intervenir en el mercado secundario, administrar liquidez y preservar el funcionamiento ordenado del sistema financiero. Lo negativo es que esas compras se pagan con pesos creados por el banco central y, si se hacen en exceso o sin esterilización, pueden aumentar la base monetaria, elevar la liquidez y alimentar presiones inflacionarias.
La pregunta central no es si Banxico puede comprar valores gubernamentales. La pregunta verdaderamente importante es: cuánto comprará, cuándo lo hará, bajo qué justificación y si retirará después la liquidez que inyecte al sistema. Ahí estará la diferencia entre una herramienta técnica de política monetaria y una puerta peligrosa hacia el financiamiento indirecto del gasto público.