
La industria mexicana retrocedió 1.3% anual en marzo de 2026, arrastrada principalmente por la caída de 6.0% en construcción y de 1.0% en industrias manufactureras, informó INEGI con cifras originales.
El resultado muestra una señal relevante para la economía: aunque la minería creció 6.0% y el segmento de generación, transmisión y distribución de energía eléctrica, agua y gas avanzó 0.1%, esos incrementos no compensaron el deterioro en dos componentes clave para el crecimiento económico y la competitividad regional.
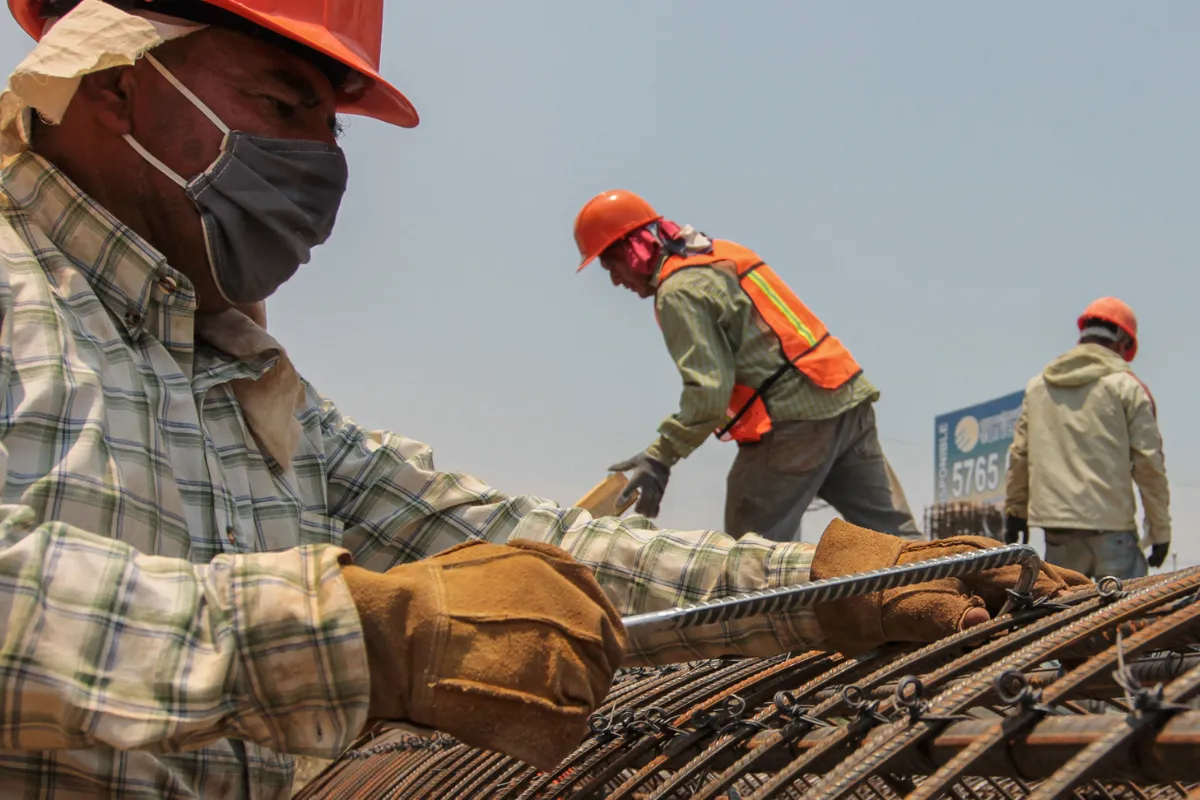
La construcción fue el punto más débil del indicador nacional. Su contracción anual de 6.0% tuvo un peso importante en el resultado agregado, debido a su relación directa con inversión, obra pública, desarrollo urbano, infraestructura y demanda de materiales. Una construcción débil limita el efecto multiplicador sobre proveedores, empleo y actividad local.
El desempeño manufacturero también dejó una señal de cautela. Aunque la baja nacional fue de 1.0%, el comportamiento por estados fue desigual. Tabasco registró un avance manufacturero de 53.7%, seguido por Sonora, con 7.2%; Campeche, con 5.5%, e Hidalgo, con 5.0%. Sin embargo, otras entidades con peso industrial reportaron retrocesos que afectaron el resultado general.
En el total de actividad industrial por entidad federativa, las mayores alzas anuales con cifras originales se observaron en Hidalgo, con 15.4%; Colima, con 9.6%; Tabasco, con 6.1%, y Veracruz, con 5.9%. En contraste, Quintana Roo cayó 32.0%; Morelos, 13.7%; Guerrero, 12.4%, y Coahuila, 8.6%.
La lectura económica es clara: la industria no atraviesa por una sola historia nacional, sino por varias realidades estatales. Hay entidades beneficiadas por minería, energía, manufactura o construcción, mientras otras enfrentan caídas profundas que reducen su capacidad de aportar al crecimiento.
Para empresas e inversionistas, el dato es relevante porque ayuda a ubicar dónde se mantiene el dinamismo productivo y dónde aumentan los riesgos. En un contexto de competencia por inversión y relocalización de cadenas productivas, los estados con actividad industrial sostenida tienen mejores condiciones para atraer proyectos, empleo y proveedores.
El reto para la política económica es que el crecimiento industrial no dependa de impulsos aislados. La competitividad requiere infraestructura, energía suficiente, certidumbre para invertir y encadenamientos productivos más sólidos. El dato de marzo confirma que México tiene polos industriales activos, pero también regiones donde la actividad sigue rezagada.