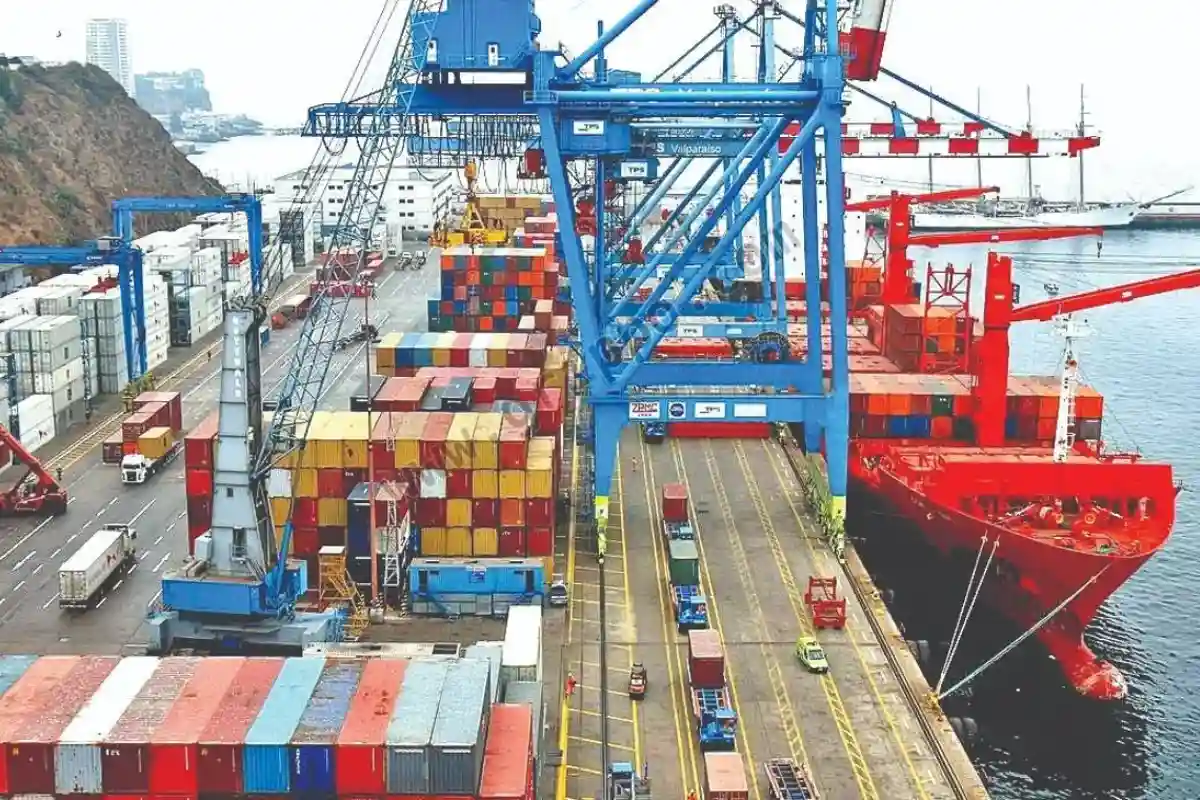

Las importaciones mexicanas provenientes de Asia aceleraron su crecimiento en 42% entre enero y abril de 2026, con compras que sumaron 121 mil 054 millones de dólares, de acuerdo con un análisis de la firma Skandia. El dato adquiere relevancia por el contraste: en el mismo periodo, las compras de México a Estados Unidos y Canadá, sus socios dentro del T-MEC, apenas avanzaron 2.1%. La diferencia entre ambos ritmos —42% frente a 2.1%— expone una reconfiguración que ya no depende de la coyuntura de un solo trimestre, sino de una tendencia que se ha profundizado durante los últimos años, en la que la región asiática gana peso específico dentro de las cadenas de suministro que abastecen a la manufactura mexicana.
China se mantiene como el proveedor individual más importante del bloque asiático, con compras mexicanas por 42 mil 851 millones de dólares en el periodo. Del total que México importa desde ese país, los equipos eléctricos y electrónicos representan cerca de 34%, la maquinaria industrial y los reactores nucleares alrededor de 20%, y los vehículos con sus autopartes aproximadamente 12%. Pero el mayor dinamismo relativo no viene de China, sino de mercados más pequeños que están creciendo a tasas mucho más aceleradas: las importaciones desde Taiwán aumentaron 289% en el mismo lapso, impulsadas por la demanda mexicana de semiconductores y componentes electrónicos, mientras que las provenientes de Singapur crecieron 70.4% y las de Hong Kong 49%. Corea del Sur y Japón, por su parte, mantienen una participación relevante en la venta de automóviles, autopartes y maquinaria hacia México, y India ha ganado terreno mediante productos farmacéuticos, químicos y tecnológicos.
El fenómeno no es casual ni exclusivamente comercial. El secretario de Economía, Marcelo Ebrard, ha sostenido que la reorganización industrial impulsada por Estados Unidos —orientada a reducir su dependencia de China mediante la relocalización de cadenas productivas hacia Norteamérica— abre una oportunidad histórica para México en sectores como semiconductores, farmacéutica, electrónica, dispositivos médicos y robótica. La lógica detrás de esa apuesta es que buena parte de los insumos que hoy llegan desde Asia terminan integrándose en productos que después se ensamblan o terminan en territorio mexicano, antes de exportarse hacia el mercado estadounidense bajo las reglas del T-MEC. El propio gobierno ha impulsado ajustes arancelarios dirigidos a más de mil fracciones de productos provenientes de países sin tratado comercial con México, en un intento por equilibrar esta dependencia sin frenar el flujo de insumos que la industria nacional todavía no produce a la escala necesaria.
La explicación de fondo, sin embargo, tiene menos que ver con la política comercial y más con la estructura misma del intercambio. Como resume Herrera, especialista del IMEF, «a los asiáticos no les interesa tener un tratado comercial con México, a ellos les importa vendernos todo lo que puedan vender, prefieren vendernos toda su manufactura y al caso comprarnos alguna materia prima, como el cobre, soya o carne». Esa asimetría explica por qué, pese al avance en las compras, el patrón de fondo se mantiene inalterado: México importa desde Asia bienes manufacturados de alto valor agregado —semiconductores, maquinaria, electrónica— mientras exporta hacia esos mismos mercados materias primas con poco procesamiento industrial. La consecuencia es un comercio que crece en volumen pero que perpetúa una relación desigual, en la que México depende cada vez más de insumos que aún no fabrica internamente, justo cuando busca consolidarse como destino de la relocalización industrial que Estados Unidos impulsa frente a China.