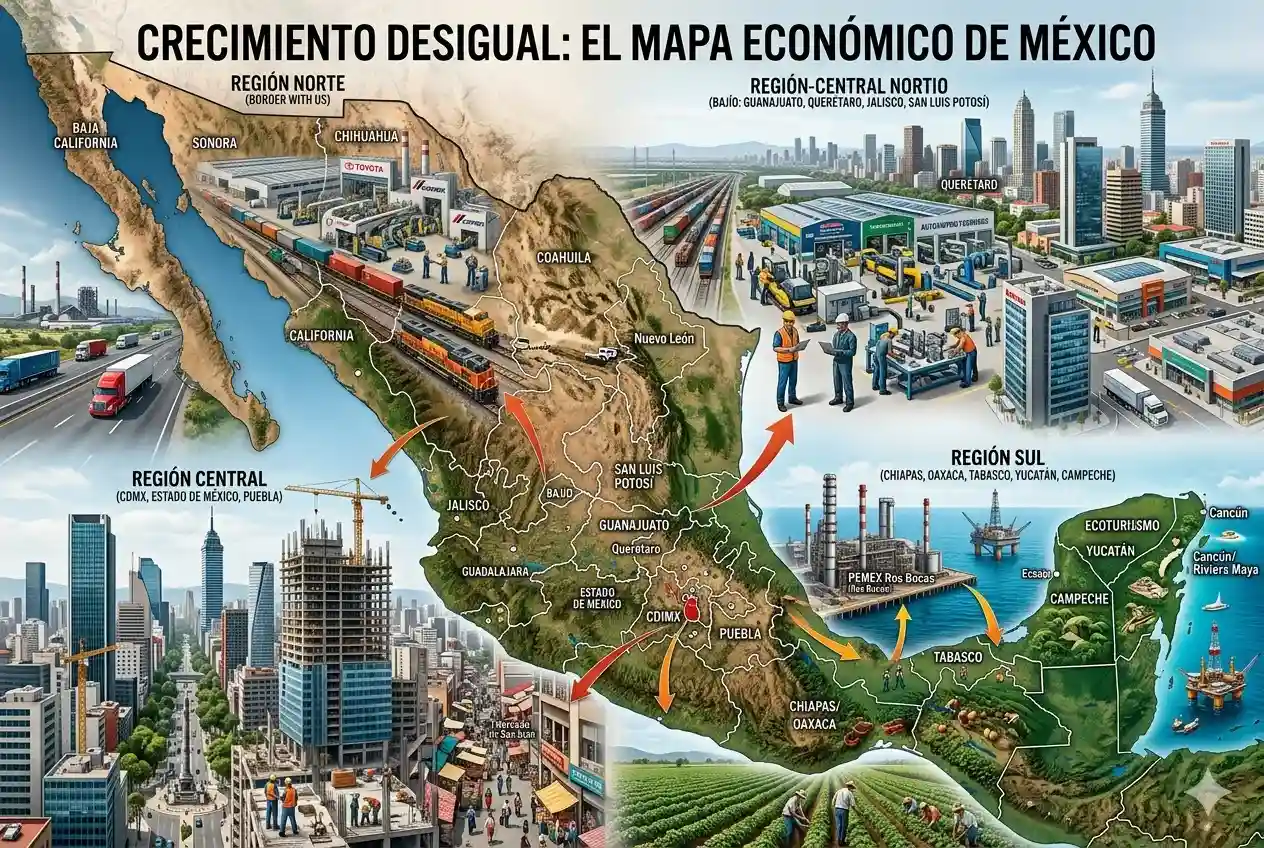

Las economías regionales de México cerraron 2025 con una mejora en su ritmo de actividad, aunque el desempeño siguió siendo desigual entre zonas y sectores. En el cuarto trimestre de 2025, el PIB nacional avanzó 0.86% trimestral con cifras ajustadas por estacionalidad, después de variaciones de 0.34%, 0.51% y 0.07% en los tres trimestres previos. En ese entorno, la actividad habría crecido en las cuatro regiones del país: norte, centro norte, centro y sur.
Banxico ubicó el impulso regional en motores distintos. En el norte, el avance habría estado apoyado principalmente por la industria manufacturera y el comercio. En el centro norte, el soporte provino sobre todo del sector terciario. En el centro, el dinamismo respondió a la construcción, la minería, el comercio y el turismo. En el sur, la mejora fue más amplia, con incrementos en actividades primarias, secundarias y terciarias, lo que permitió revertir parcialmente la caída observada desde inicios de 2024.
Las cifras trimestrales regionales reflejan esa recuperación. La actividad económica pasó de -0.7% a 0.9% en el norte, de 0.5% a 0.9% en el centro norte, de -0.2% a 0.8% en el centro y de 0.0% a 1.3% en el sur entre el tercer y el cuarto trimestre de 2025. A tasa anual, el avance fue de 0.6% en el norte, 3.2% en el centro norte, 1.9% en el centro y -0.9% en el sur. El contraste muestra que hubo mejoría en el margen, pero no todas las regiones llegaron al cierre del año con la misma fuerza acumulada.
La estructura sectorial ayuda a entender mejor el mapa. En manufacturas persistió la debilidad, aunque con comportamientos diferenciados. El norte logró un ligero aumento trimestral de 0.1%, el centro norte creció 1.0%, mientras el centro y el sur retrocedieron -0.9% y -0.3%, respectivamente. A tasa anual, la manufactura regional mostró una lectura todavía más dispar: -1.3% en el norte, -0.3% en el centro norte, -1.5% en el centro y 9.8% en el sur.
En construcción, la historia fue distinta. El mayor impulso apareció en el centro, donde el crecimiento trimestral fue de 9.9%, seguido del norte con 4.3%. El centro norte se estancó con 0.0% y el sur cayó -1.1%. En la comparación anual, el centro avanzó 5.3%, el norte 1.9%, el centro norte -0.2% y el sur se desplomó -42.9%, reflejo de una base particularmente alta en obra pública previa y de una contracción posterior muy marcada.
También hubo diferencias relevantes en inflación. Entre el tercer y el cuarto trimestre de 2025, la inflación general anual bajó en el norte de 3.57% a 3.43% y en el sur de 3.76% a 3.58%; se mantuvo prácticamente estable en el centro norte de 3.74% a 3.75%; y subió en el centro de 3.50% a 3.84%. En febrero de 2026, la inflación regional se ubicó en 3.25% en el norte, 4.12% en el centro norte, 4.25% en el centro y 4.33% en el sur. Esa dispersión implica que el costo de vida siguió presionando de forma distinta a hogares y empresas dependiendo de la región.
El mercado laboral también dejó señales mixtas. Durante 2025, el empleo formal afiliado al IMSS mostró enfriamiento en casi todas las regiones. En el cuarto trimestre, el indicador siguió débil en el norte, centro norte y sur, mientras el centro mostró cierta reactivación. En enero de 2026, el empleo continuó con atonía en norte y centro norte, pero registró un ligero incremento en centro y sur. Esto implica que la mejora en actividad no se tradujo de forma uniforme en contratación formal.
En la parte cualitativa, los directivos empresariales mantuvieron expectativas de demanda, personal contratado e inversión en activos fijos dentro de zona de expansión en todas las regiones, aunque con diferencias. Al mismo tiempo, identificaron riesgos claros para los siguientes doce meses:
- deterioro de la seguridad pública;
- mayor incertidumbre asociada con la revisión del T-MEC;
- menor inversión pública en infraestructura de la prevista;
- ajustes en flujos de remesas en entidades con alta migración histórica;
- afectaciones por eventos climáticos extremos.
Frente a esos riesgos, también señalaron factores que podrían favorecer el desempeño regional:
- mayor gasto público en infraestructura;
- condiciones más favorables para la inversión privada;
- mejor entorno nacional e internacional para la actividad productiva;
- mayor impacto turístico de la Copa Mundial de la FIFA 2026.
El balance que deja el cierre de 2025 es el de una economía regional que mejoró, pero sin una recuperación homogénea. El comercio y los servicios siguieron siendo un soporte importante; la construcción repuntó con fuerza en algunas zonas y se debilitó en otras; la manufactura continuó frágil; y el empleo formal no acompañó con la misma intensidad el avance de la actividad. Eso reduce la posibilidad de hablar de una reactivación pareja a nivel nacional y obliga a mirar con más detalle qué sectores y qué regiones están sosteniendo el crecimiento.
La lectura de fondo es clara: las diferencias regionales siguen siendo determinantes. El norte mantiene alta integración con Estados Unidos y mayor sensibilidad a la revisión del T-MEC; el centro conserva peso en servicios, comercio y construcción; el centro norte muestra una base productiva heterogénea; y el sur combina recuperación sectorial con mayores rezagos estructurales. En ese contexto, la infraestructura de transporte, energía, agua y conectividad digital aparece como un punto decisivo para reducir costos, elevar competitividad y fortalecer el crecimiento regional en una etapa marcada por incertidumbre externa y desafíos internos persistentes.