
La actividad industrial en México creció 2.1% en abril de 2026 frente al mes anterior, con cifras desestacionalizadas, su avance mensual más pronunciado desde al menos 2024, según reportó INEGI este 11 de junio. En términos anuales, la producción industrial aumentó 1.8% respecto a abril de 2025.
El resultado ubica el índice general en 102.4 puntos (base 2018=100), una señal de que el sector industrial opera por encima de los niveles previos a la pandemia, aunque con una trayectoria aún irregular a lo largo de los últimos 18 meses.
Construcción lidera; manufactura, en terreno frágil
El desglose por componente revela una recuperación desigual. En variación mensual:
- Construcción avanzó 7.6%, el impulso más intenso del período.
- Industrias manufactureras subió 1.2%.
- El sector energético —generación, agua y gas— retrocedió 0.3%.
- Minería cayó 0.7%.
En la comparación anual, la construcción acumuló un alza de 10.4% frente a abril de 2025, con el subsector de edificación como el más dinámico al crecer 13.7%. La minería también aportó positivo con 3.4% anual, jalada en parte por un repunte de 23.7% en servicios relacionados con la actividad extractiva.
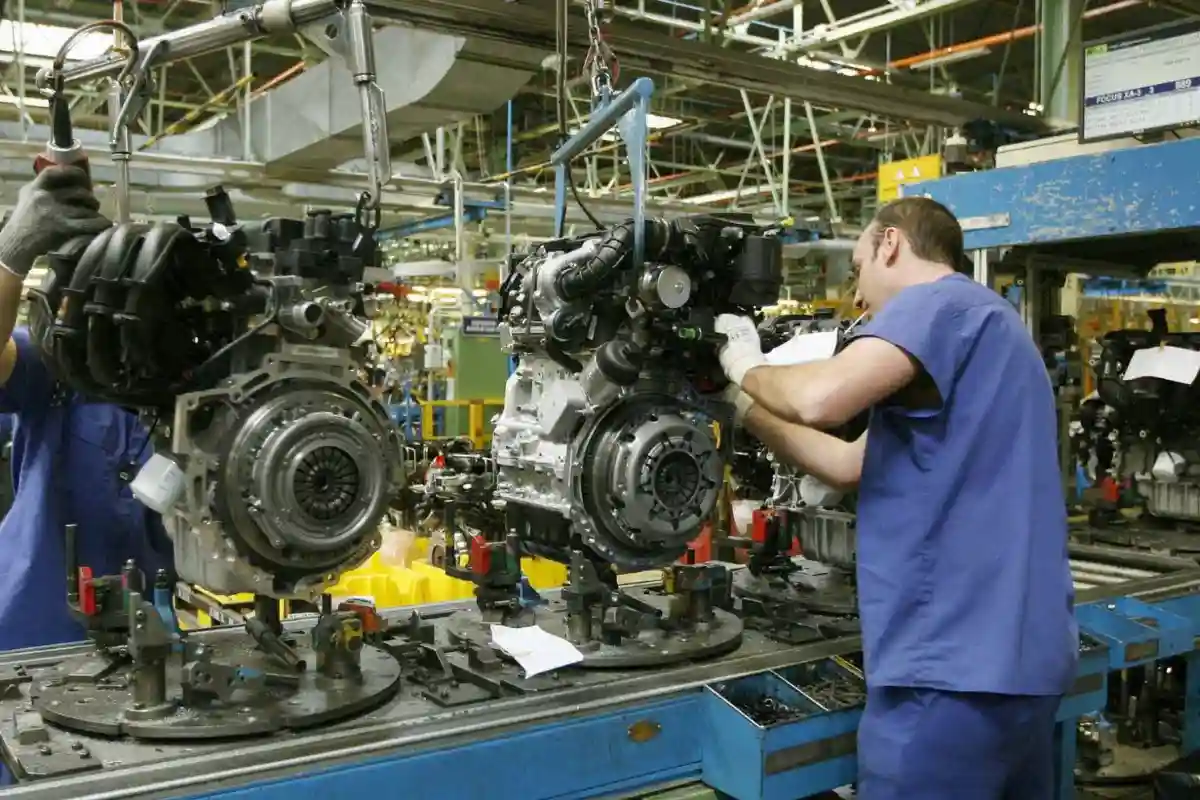
El punto de tensión está en manufactura: el sector registró variación anual de 0.0% en abril y acumula una caída de 1.5% en el primer cuatrimestre de 2026 frente al mismo período de 2025. Varios subsectores operan en terreno negativo: fabricación de textiles, prendas de vestir, productos de madera, papel, plástico y equipo de transporte muestran contracciones que van de 2% a casi 9% anual.
La excepción notable es la fabricación de productos derivados del petróleo y del carbón, con un alza anual de 12.1% en abril y de 20.4% acumulada en el cuatrimestre, lo que refleja el peso que sigue teniendo la industria petrolera en la base manufacturera del país.
Por qué importa
El avance mensual de 2.1% rompe una racha de resultados débiles o negativos que dominó gran parte de 2025 y los primeros meses de 2026. Sin embargo, el motor del crecimiento es la construcción —sector sensible al gasto público y a proyectos de infraestructura—, no la manufactura, que es la rama con mayor capacidad de generar empleo formal, exportaciones y encadenamientos productivos.
Esto implica que la recuperación industrial, aunque real, todavía no está anclada en la base más sólida del aparato productivo. Para hogares y trabajadores, un sector manufacturero estancado limita la generación de empleos de mayor calidad y salario. Para inversionistas y empresas exportadoras, la debilidad acumulada en manufactura en el primer cuatrimestre es una señal que habrá que monitorear frente al entorno de desaceleración global.
La próxima lectura del IMAI, correspondiente a mayo de 2026, se publicará el 10 de julio. Los datos de ese mes dirán si el repunte de abril fue el inicio de una tendencia o un rebote puntual.