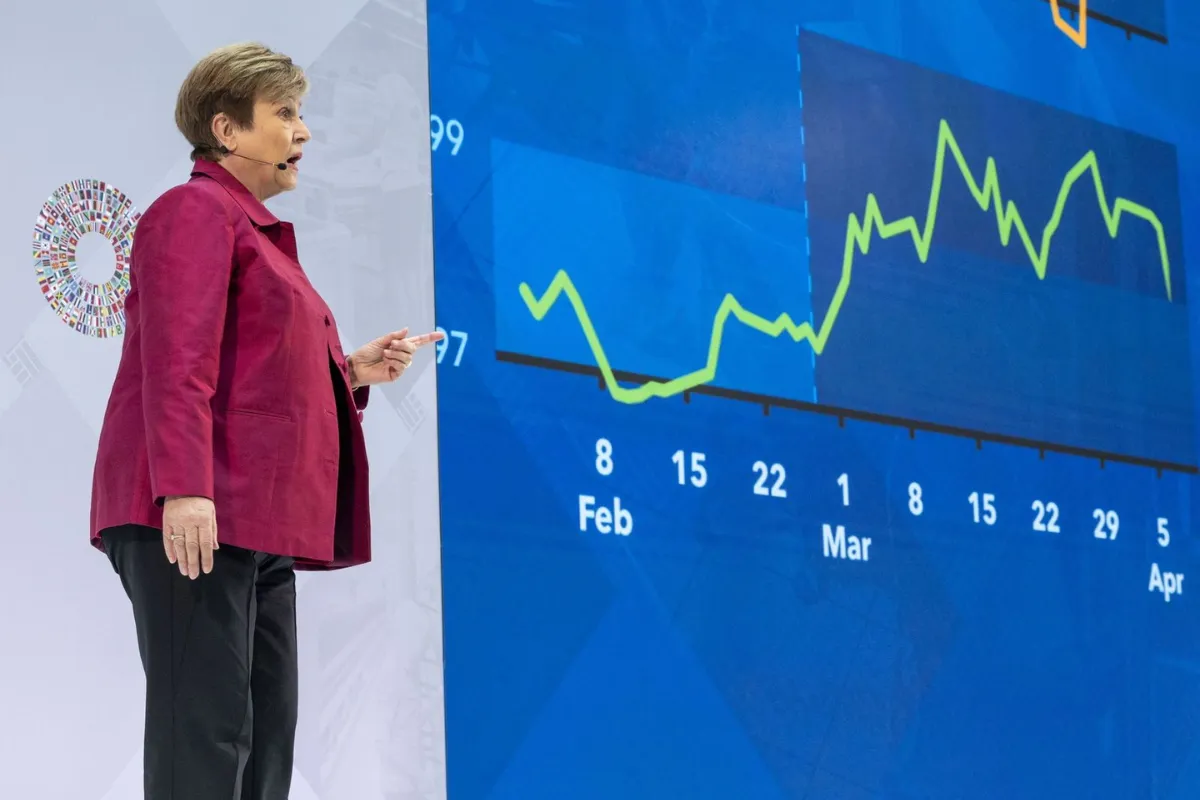

El Fondo Monetario Internacional advirtió que la guerra en Oriente Medio, aunque hoy se encuentre en pausa, ya dejó un shock de oferta global de gran escala que elevará la inflación, reducirá el crecimiento y pondrá a prueba la capacidad de respuesta de gobiernos y bancos centrales. La señal del organismo es clara: el golpe no se limita a la energía, sino que ya se extendió a cadenas de suministro, costos de transporte, alimentos y condiciones financieras.
La magnitud del choque arranca por el frente energético. El FMI estimó que el flujo diario mundial de petróleo se redujo 13% y el de gas natural licuado 20%. En ese contexto, el barril de Brent pasó de 72 dólares antes de las hostilidades a un máximo de 120 dólares. Aunque después bajó, el nivel sigue siendo considerablemente más alto que el previo al conflicto. Eso significa que el golpe principal ya no es solo el encarecimiento del crudo, sino la persistencia de precios altos en insumos esenciales para producción, transporte y comercio.
La transmisión del shock ocurre por varios canales al mismo tiempo. El primero es el más directo: más escasez y más precios. El aumento en energía y materias primas eleva costos de producción y termina presionando bienes de consumo. El segundo canal está en las expectativas inflacionarias, que pueden deteriorarse si hogares y empresas empiezan a asumir que los precios seguirán altos por más tiempo. El tercero pasa por las condiciones financieras, donde ya se observó ampliación de diferenciales en deuda emergente, corrección en bolsas y un dólar más fuerte.
La advertencia no es menor porque el impacto rebasa con rapidez al mercado energético. El FMI subrayó que la interrupción del suministro ya provocó paros en refinerías, escasez de diésel y combustible de aviación, trastornos en transporte y turismo, además de presiones sobre fertilizantes e insumos industriales clave. Entre los efectos más delicados destacó la inseguridad alimentaria: 45 millones de personas adicionales podrían verse afectadas, con lo que el total de población con hambre superaría los 360 millones.
El organismo también planteó que la magnitud final dependerá de cuánto dure la tregua y de qué tan profundas sean las secuelas de la guerra sobre infraestructura crítica. Ahí puso un foco especial en el complejo de Ras Laffan, en Qatar, que produce 93% del gas natural licuado del Golfo y del cual 80% se destina a Asia y el Pacífico. El FMI advirtió que esta instalación, prácticamente cerrada desde el 2 de marzo y dañada desde el 19 de marzo, podría tardar entre 3 y 5 años en recuperar toda su capacidad. Eso vuelve mucho más difícil pensar en una normalización rápida y limpia del mercado energético.
La consecuencia central será un menor crecimiento global. El FMI sostuvo que, antes de este episodio, la economía mundial tenía impulso suficiente como para mejorar sus previsiones. Esa ventana ya se cerró. Ahora, incluso en el escenario más benigno, habrá una rebaja del crecimiento. En los escenarios más duros, los precios del petróleo y del gas permanecerían elevados por más tiempo y abrirían la puerta a efectos de segunda ronda más persistentes.
El golpe, además, será muy desigual entre países. Más de 80% de las economías son importadoras netas de petróleo, por lo que enfrentan un deterioro directo en su posición externa. Los más vulnerables son los importadores con menor margen de maniobra fiscal y financiera, especialmente economías de África subsahariana y pequeños Estados insulares. Pero incluso exportadores alejados del conflicto ya han resentido los efectos del encarecimiento energético y la volatilidad financiera.
Frente a ello, el FMI hizo un llamado a evitar respuestas que agraven el problema. Rechazó controles a la exportación, controles generales de precios y medidas unilaterales que distorsionen todavía más la señal del mercado. La recomendación inmediata para bancos centrales es prudencia: reafirmar el compromiso con la estabilidad de precios y observar con cuidado la evolución del shock. Si las expectativas de inflación amenazan con desanclarse, la respuesta tendría que ser más firme, incluso con mayores tasas de interés. Del lado fiscal, el organismo pidió ayudas selectivas y temporales para los grupos más vulnerables, no subsidios generalizados.
El mensaje también fue incómodo para las finanzas públicas. El FMI subrayó que la deuda pública global es hoy mucho más alta que hace 20 años y que los pagos por intereses siguen creciendo como proporción de los ingresos. En ese contexto, un estímulo amplio financiado con déficit podría empujar todavía más los rendimientos y obligar a una política monetaria más dura. La advertencia fue simple: no se puede conducir con un pie en el acelerador fiscal y el otro en el freno monetario.
El organismo prevé que la demanda inmediata de apoyo para balanza de pagos aumente entre 20 mil millones y 50 mil millones de dólares, con el extremo inferior más probable si el alto el fuego se mantiene. Eso confirma que el shock ya dejó de ser un problema regional y se convirtió en un episodio con implicaciones macroeconómicas globales.
La conclusión del FMI es dura, pero bastante precisa: el mundo no enfrenta solo un repunte transitorio de energía, sino un shock de oferta que puede volverse más costoso si daña expectativas, endurece finanzas y reduce todavía más el margen fiscal. La diferencia, insistió el organismo, la harán la calidad de las políticas y la solidez de las instituciones.